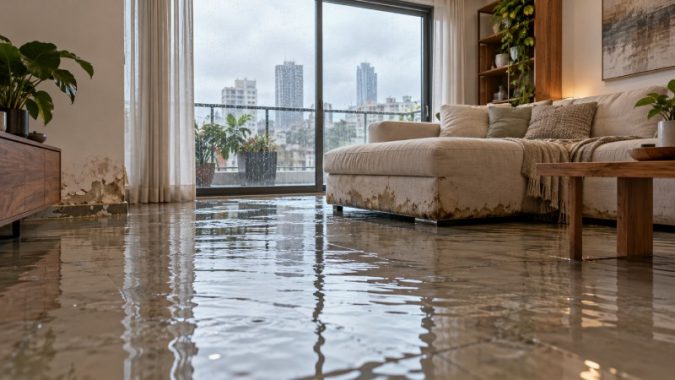
האם כדאי לשלם בכל שנה על ביטוח נזקי הצפה, או שעדיף לשמור את הכסף ולהתמודד עם הנזק אם וכאשר יגיע?
זאת התלבטות מובנת. מצד אחד, פיצוץ בצינור או הצפה עלולים לגרור הוצאות כבדות. מצד שני, יש עלות לביטוח, השתתפות עצמית וחשש שברגע האמת הפיצוי יהיה נמוך מהציפיות.
גם סיפורים על מחלוקות מול חברות הביטוח לא מוסיפים לביטחון.
בעיניי, התשובה מתחלקת לשני חלקים: השקט הנפשי שהביטוח עשוי לתת, והכדאיות הכלכלית שלו עבור הנכס והאדם שמבטח אותו.
המידע המובא במאמר נועד למידע כללי בלבד, ואין לראות בו ייעוץ מקצועי, המלצה או הצעה לרכישת ביטוח כלשהו. השימוש במידע הוא באחריות המשתמש בלבד, ועליו לבדוק את נכונותו, עדכניותו והתאמתו לנסיבותיו האישיות באמצעות איש מקצוע מוסמך.
ביטוח נזקי הצפה: בין שקט נפשי לחישוב כלכלי
צינור שהתפוצץ בבית או במשרד עלול לגרום להוצאות כבדות. מעבר לתיקון הצינור, ייתכן שיהיה צורך לייבש את המבנה, לתקן קירות ולהחליף ריצוף, ריהוט או ציוד שנפגעו.
במקום להתמודד עם כל ההוצאות לבד, ביטוח מתאים יכול לסייע במימון הנזקים המכוסים בפוליסה.
במשרד, הנזק עלול גם לעצור את העבודה. אם אי אפשר להשתמש בחדרים או להפעיל ציוד שנרטב, העסק עלול לאבד הכנסות בזמן שהתיקונים מתבצעים.
חשוב לדעת – כיסוי לנזקי הרכוש אינו מבטיח פיצוי אוטומטי על אובדן ההכנסות, ולכן חשוב לבדוק בנפרד אם הפוליסה כוללת גם כיסוי מתאים להפסקת הפעילות.
בעיניי, השקט הנפשי נובע מהידיעה שיש לנו דרך להתמודד עם הוצאה גדולה שלא תכננו. אנחנו משלמים סכום ידוע מראש כדי לצמצם את הסיכון שנצטרך להוציא בבת אחת עשרות אלפי שקלים מכיסנו.
זאת יכולה להיות סיבה טובה לרכוש ביטוח, גם אם בסופו של דבר לא נצטרך להפעיל אותו.
אבל עצם רכישת הביטוח אינה אומרת שכל נזק מים יהיה מכוסה.
לפני שמצטרפים, צריך לוודא שהפוליסה מתאימה לנכס ולרכוש שרוצים לבטח: האם היא מכסה נזק מצינור שהתפוצץ, הצפה מבחוץ, נזק למבנה וגם נזק לתכולה? נזקים מהגשמים? חשוב לבדוק גם מה גובה ההשתתפות העצמית, כדי להבין איזה חלק מההוצאה יישאר באחריותנו במקרה של תביעה.
למה לא כדאי? כלכלית, זה לא תמיד משתלם
לדעתי, כאשר בוחנים כיסוי מסוים, צריך לבדוק גם את המחיר המצטבר ואת הסכום שיישאר לתשלום מכיסנו.
הנה שתי דוגמאות חישוביות בלבד; הסכומים אינם הצעות מחיר או נתוני שוק:
דוגמה ראשונה: נזק קטן והשתתפות עצמית גבוהה. נניח שתוספת הכיסוי עולה 600 ש״ח בשנה, וההשתתפות העצמית היא 2,000 ש״ח. אם אירע נזק מכוסה בסך 3,000 ש״ח, ובהנחה שאין הפחתות נוספות, הפיצוי יהיה 1,000 ש״ח. אחרי חמש שנים שולמו 3,000 ש״ח עבור הכיסוי. ביחס לאירוע היחיד הזה, התשלום המצטבר גבוה מהפיצוי.
דוגמה שנייה: הסיכוי לנזק מול גודלו. נניח, לצורך החישוב בלבד, שהסיכוי השנתי לאירוע הוא 1%, ושהפיצוי לאחר ההשתתפות העצמית יהיה 40,000 ש״ח. תוחלת הפיצוי השנתית היא 400 ש״ח. אם הכיסוי עולה 800 ש״ח בשנה, התוחלת הכספית נמוכה מהמחיר. ובכל זאת, למי שאינו יכול לספוג הפסד של 40,000 ש״ח, הביטוח עשוי להיות כדאי.
לכן, העובדה שביטוח אינו מחזיר בממוצע את עלותו אינה מספיקה כדי לפסול אותו. השאלה היא גם איזה סיכון אנחנו מסוגלים לשאת בעצמנו.
האם בזמן אמת הביטוח ישלם הכול?
אין בסיס להבטחה כזאת. היקף התשלום תלוי, בין היתר, בסיבת הנזק, בכיסוי שנרכש, בהשתתפות העצמית ובמגבלות הפוליסה.
למשל, בפוליסות דירה קיימת הבחנה בין נזקי מים מכוסים לבין התבלות, קורוזיה וחלודה בצנרת עצמה, שאינן נכללות בהרחבת נזקי המים המתוארת.
סיפורים על תביעות שנדחו מצדיקים בדיקה יסודית של התנאים, אך אינם מוכיחים שכל תביעה תידחה.
כל נכס דורש החלטה אחרת
בבניין משרדים יוקרתי, שווי הגמר והציוד והחשיפה לפגיעה בפעילות עשויים להצדיק כיסוי רחב. גם בית פרטי במושב יכול להיות חשוף לנזק משמעותי. סוג הנכס לבדו אינו מכריע: חשוב לבדוק את מיקומו, מערכות המים, שווי הרכוש והיכולת לממן שיקום.
טיפ חשוב לפני רכישת הביטוח
התייעצו עם איש ביטוח מטעמכם, ובמקרה הצורך עם עורך דין נזקי מים והצפה, כדי להבין אילו כיסויים מתאימים לכם. בקשו הסבר בכתב על החריגים, ההשתתפות העצמית ואפשרויות התיקון. השקט הנפשי מתחיל בידיעה מה בדיוק רכשתם.
המידע המובא במאמר נועד למידע כללי בלבד, ואין לראות בו ייעוץ מקצועי, המלצה או הצעה לרכישת ביטוח כלשהו. השימוש במידע הוא באחריות המשתמש בלבד, ועליו לבדוק את נכונותו, עדכניותו והתאמתו לנסיבותיו האישיות באמצעות איש מקצוע מוסמך.

תגובות אחרונות